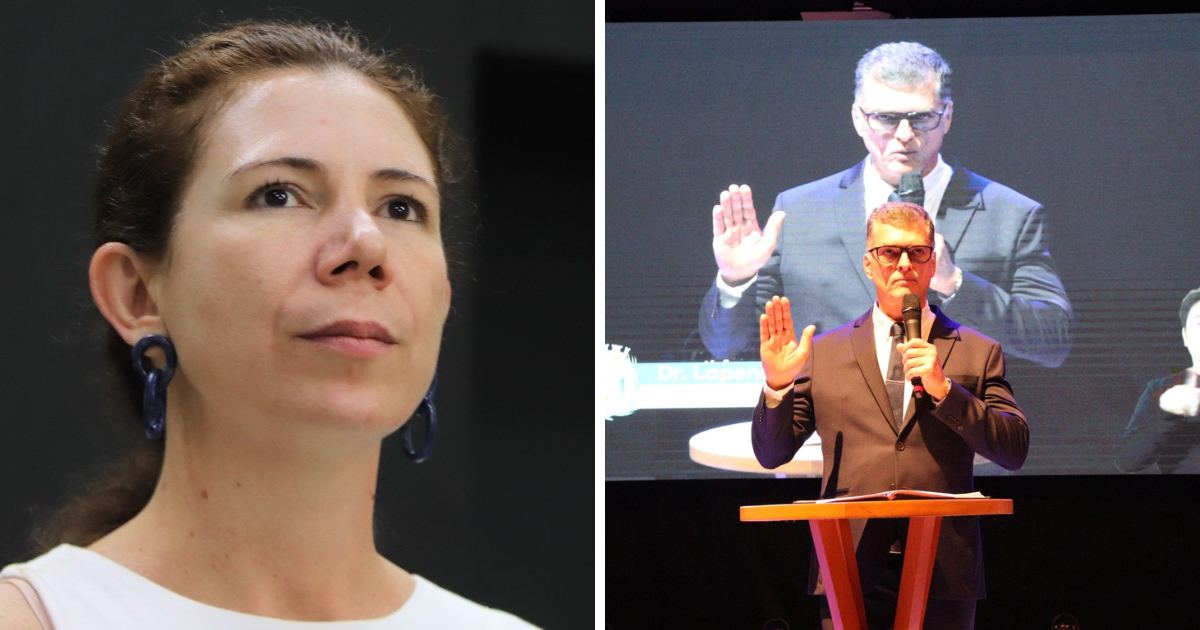
A vereadora Fabi Virgílio (PT) protocolou uma representação junto ao Ministério Público do Estado de São Paulo contra o prefeito de Araraquara, Luís Cláudio Lapena Barreto (PL), apontando possíveis irregularidades administrativas, além de eventuais ilícitos penais e político-administrativos. A medida tem como fundamento a Lei de Improbidade Administrativa, o Decreto-Lei nº 201/1967 e a Lei de Acesso à Informação.
Na representação encaminhada à Promotoria de Justiça de Araraquara, a parlamentar relata que, no exercício da função fiscalizatória do mandato, apresentou o Requerimento nº 2.200/25 à Prefeitura solicitando informações oficiais sobre o não pagamento de obrigações patronais referentes ao INSS ao longo de 2025.
O pedido foi motivado por um documento público emitido pelo site do Tesouro Nacional, o Extrato do CAUC (Sistema de Informações sobre Requisitos Fiscais), que, em consulta realizada no dia 3 de dezembro de 2025, apontava o município de Araraquara como inadimplente na categoria “Tributos, Contribuições Previdenciárias Federais e Dívida Ativa da União”.
Segundo a vereadora, o objetivo do requerimento era confirmar oficialmente a situação de inadimplência e obter informações sobre o valor acumulado da dívida, considerando a incidência de juros e multas.
No entanto, em resposta enviada pela Prefeitura em ofício datado de 15 de dezembro de 2025, o Executivo municipal afirmou que, naquela data, “ambos os encargos se encontram devidamente adimplentes, não havendo pendências relativas ao pagamento das obrigações patronais”.
Fabi Virgílio relata que, dois dias depois, em 17 de dezembro de 2025, voltou a consultar o sistema do Tesouro Nacional e emitiu novo Extrato do CAUC, no qual Araraquara permanecia registrada como inadimplente.
Para a parlamentar, a divergência entre a resposta oficial da Prefeitura e as informações constantes em documento público federal levanta suspeitas quanto à veracidade informações prestadas pela Prefeitura ao Poder Legislativo.
As informações fornecidas pela Prefeitura na resposta do meu requerimento, ao que se demonstra, não correspondem à realidade dos fatos, podendo ser materialmente falsas e/ou omissas. Situação que, se comprovada, coloca em xeque a credibilidade das informações prestadas pela Prefeitura ao Poder Legislativo. Quando isso acontece, é imediato pensar na possibilidade de violação de princípios básicos da Administração Pública, inclusive em um possível crime de falsidade ideológica", diz a vereadora na representação feita ao MP.
Leia Também
Na representação, a vereadora destaca ainda que o CAUC é um relatório eletrônico emitido pela Secretaria do Tesouro Nacional que comprova a regularidade fiscal de estados e municípios, sendo utilizado, entre outras finalidades, para habilitar entes federativos ao recebimento de transferências voluntárias da União.
Justamente por esse motivo, segundo ela, trata-se de um documento legítimo, com função social definida e que deve refletir com precisão a situação fiscal do município.
De acordo com o texto encaminhado ao Ministério Público, a eventual prestação de informações falsas ou deliberadamente incompletas pode caracterizar ato de improbidade administrativa por violação aos princípios da legalidade, moralidade e publicidade, conforme o artigo 11 da Lei nº 8.429/1992.
A parlamentar também aponta possível infração político-administrativa prevista no Decreto-Lei nº 201/1967, além da possibilidade de apuração de crime, como falsidade ideológica, a depender do resultado das investigações. A Lei de Acesso à Informação também é citada, ao impor o dever de veracidade, clareza e precisão nas informações fornecidas pela administração pública.
Diante dos fatos, a vereadora solicita ao Ministério Público o recebimento da representação, a instauração de procedimento investigatório para apurar a veracidade das informações prestadas pela Prefeitura, a oitiva dos agentes públicos envolvidos e, ao final, caso sejam constatadas irregularidades, a adoção das medidas judiciais e extrajudiciais cabíveis, inclusive por ato de improbidade administrativa. Também foi requerida a juntada dos documentos anexos apresentados à Promotoria.
Prefeitura
A reportagem procurou a Prefeitura de Araraquara que respondeu por meio da seguinte nota?
A Prefeitura Municipal de Araraquara esclarece questionamentos da imprensa sobre a retenção de parte do Fundo de Participação dos Municípios (FPM) no mês de janeiro de 2026.
O valor de R$ 3.888.790,45 não foi perdido pelo município. Trata-se de retenção automática utilizada para amortização e pagamento de débitos previdenciários (INSS), conforme mecanismo previsto na legislação federal. Ou seja, é uma forma regular de quitação do tributo, por meio do abatimento direto no repasse do FPM.
Esse procedimento não é inédito e já ocorreu em exercícios anteriores. Em janeiro de 2024, por exemplo, houve retenção no valor de R$ 1.174.364,78, no governopassado, seguindo o mesmo rito legal.
Portanto, não procede a informação de perda de arrecadação por falta de pagamento de INSS. O que houve foi a utilização do próprio repasse do FPM para pagamento do débito previdenciário, dentro das regras vigentes.
A Prefeitura reforça seu compromisso com a transparência e a regularidade fiscal, mantendo a população informada de forma clara e objetiva.